Warum Unternehmen ihre Mitarbeitenden beteiligen
Unternehmen wollen, dass ihre Mitarbeitenden dieselben Ziele verfolgen wie die Aktionär:innen: einen nachhaltig steigenden Unternehmenswert. Besonders Start-ups und Wachstumsunternehmen stehen zudem im Wettbewerb mit etablierten Arbeitgebern, deren Löhne sie oft nicht bezahlen können. Eine Beteiligung am künftigen Erfolg gleicht diesen Nachteil aus und macht aus Angestellten Mitunternehmer:innen.
Dafür gibt es zwei grundlegende Wege: Belohnungen, die an Unternehmensziele geknüpft sind (Bonus), und Instrumente, die an den Wert des Unternehmens anknüpfen (Mitarbeiterbeteiligungen). Die echte Mitarbeiterbeteiligung gilt dabei als Königsweg: Sie schont die Liquidität und ist steuerlich am attraktivsten. Sie ist aber auch das komplexeste Instrument. Lohnt sich der Aufwand? Meine Antwort aus der Praxis: Das hängt weniger vom Unternehmen ab als von den Mitarbeitenden.
Drei Instrumente im Überblick
- Bonus: Barzahlung für das Erreichen individueller oder unternehmensweiter Ziele, meist jährlich.
- Unechte Mitarbeiterbeteiligung (Phantom Stocks, Stock Appreciation Rights): Die Mitarbeitenden erhalten keine Aktien, sondern eine Barzahlung, die sich am Wert oder am Wertzuwachs der Aktien bemisst. Bei Start-ups ist die Auszahlung meist an einen Verkauf des Unternehmens (Trade Sale) oder einen Börsengang (IPO) geknüpft.
- Echte Mitarbeiterbeteiligung (Aktien, Optionen): Die Mitarbeitenden werden Aktionär:innen – direkt oder über Optionen, die sie später zu einem festgelegten Preis (Ausübungspreis) in Aktien umwandeln können.
Bonus und Phantom Stocks: einfach, aber voll steuerbar
Steuerlich behandelt das Schweizer Steuerrecht Bonuszahlungen und unechte Mitarbeiterbeteiligungen gleich: als Lohn, besteuert im Zeitpunkt der Auszahlung.
Für das Unternehmen ist die Auszahlung Personalaufwand und damit bei der Gewinnsteuer abzugsfähig, ebenso die Arbeitgeberbeiträge an die Sozialversicherungen. Die Liquidität fliesst in voller Höhe ab: Auszahlung plus Arbeitgeberbeiträge. Bei Phantom Stocks, die an einen Exit gebunden sind, fliesst das Geld erst beim Verkauf. Wirtschaftlich tragen dann die Aktionär:innen die Kosten, weil der Käufer die Verpflichtung vom Kaufpreis abzieht. Je nach Ausgestaltung des Plans sind zudem in der Jahresrechnung Rückstellungen zu bilden.
Für die Mitarbeitenden ist die gesamte Zahlung Einkommen aus unselbständiger Erwerbstätigkeit. Darauf fallen Einkommenssteuern und Sozialversicherungsbeiträge an: AHV/IV/EO von 10.6 %, ALV von 2.2 % bis zu einem Lohn von CHF 148’200 (beides je hälftig von Arbeitgeber und Arbeitnehmer getragen), je nach Reglement auch Pensionskassenbeiträge. Ein steuerfreier Kapitalgewinn ist ausgeschlossen. Der Vorteil: Steuern werden erst fällig, wenn tatsächlich Geld fliesst. Die Mitarbeitenden investieren kein eigenes Kapital und zahlen keine Steuern auf Einkommen oder Vermögen, das sie noch gar nicht erhalten haben.
Echte Beteiligung: Zwei Zeitpunkte entscheiden über die Steuern
Bei echten Mitarbeiterbeteiligungen gibt es zwei Zeitpunkte, an denen Steuern anfallen können. Ich erkläre sie am Beispiel der Mitarbeiteroption, dem in der Praxis häufigsten Instrument.
1. Ausübung der Option
Solange eine nicht kotierte Option nicht ausgeübt ist, fallen weder Einkommens- noch Vermögenssteuern an. Bei der Ausübung ist die Differenz zwischen dem Wert der Aktie und dem Ausübungspreis steuerbares Lohneinkommen.
Als Wert der Aktie gilt der Verkehrswert – also der Börsenkurs oder der Preis, der in einer zeitnahen, massgeblichen Transaktion zwischen unabhängigen Dritten bezahlt wurde. Fehlt ein solcher Wert, was bei nicht kotierten Unternehmen die Regel ist, gilt ein Formelwert nach einer anerkannten Bewertungsmethode. Wie Sie diesen Wert richtig bestimmen, erkläre ich in einem späteren Beitrag.
- Unternehmen: Gibt das Unternehmen neue Aktien aus (z. B. aus bedingtem Kapital oder einem Kapitalband), entsteht in der Buchhaltung in der Regel kein Personalaufwand und damit auch kein Steuerabzug. Geschuldet sind aber die Arbeitgeberbeiträge an die Sozialversicherungen. Liquidität fliesst nur für diese Beiträge ab, der Ausübungspreis fliesst dem Unternehmen sogar zu.
- Mitarbeitende: Sie zahlen Einkommenssteuern und Arbeitnehmerbeiträge auf einem Einkommen, das sie nicht in bar erhalten haben – sogenanntes Dry Income.
Tipp: Das Dry Income lässt sich mit einer Sperrfrist reduzieren. Sind die Aktien nach der Ausübung gesperrt, sinkt ihr steuerbarer Wert um 6 % pro Sperrjahr, für höchstens zehn Jahre. Bei einer Sperrfrist von fünf Jahren sind nur noch rund 75 % des Werts steuerbar. Wird die Sperre vorzeitig aufgehoben – etwa bei einem Verkauf des Unternehmens –, wird der gewährte Diskont allerdings nachträglich besteuert. Mehr zu der Bewertung in einem späteren Beitrag.
2. Verkauf der Aktien oder Börsengang
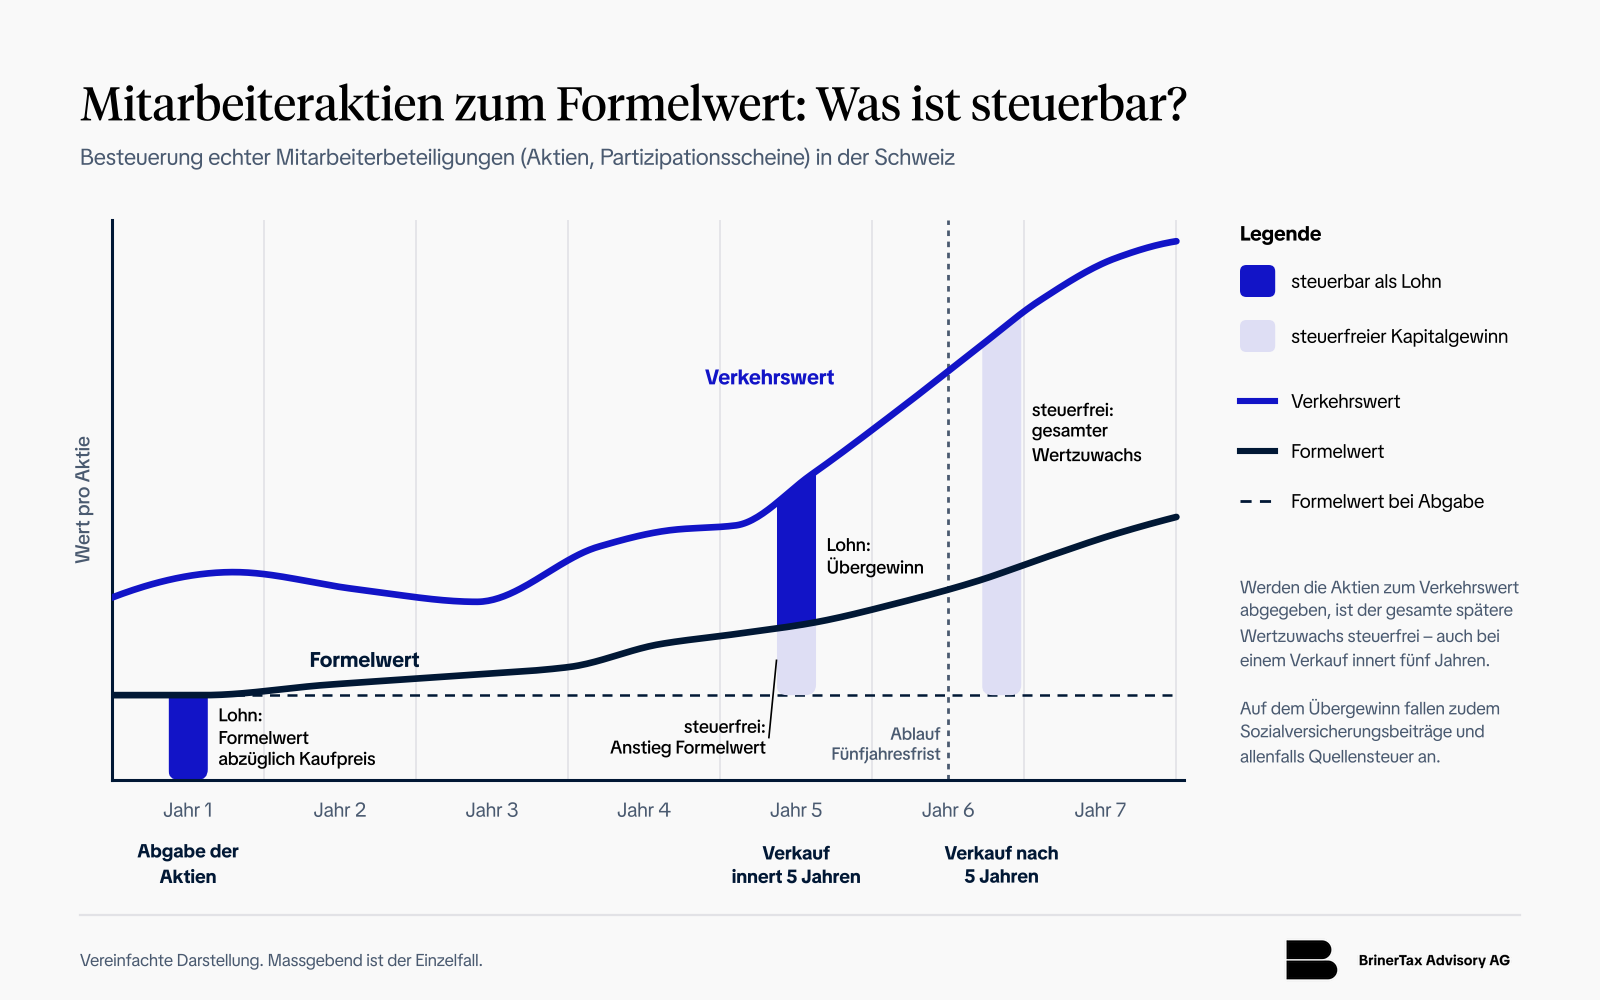
- Verkehrswert bei der Ausübung oder Verkauf nach mehr als fünf Jahren: Der Gewinn ist grundsätzlich ein steuerfreier privater Kapitalgewinn. Weder Unternehmen noch Mitarbeitende schulden Steuern oder Sozialversicherungsbeiträge. Den Einzelfall sollten Sie trotzdem prüfen.
- Formelwert und Verkauf oder Börsengang innert fünf Jahren: Steuerfrei bleibt nur der Anstieg des Formelwerts. Die Differenz zwischen Verkaufspreis und dem im Verkaufszeitpunkt berechneten Formelwert gilt als sogenannter Übergewinn und wird als Lohn besteuert. Dazu kommen wiederum Sozialversicherungsbeiträge und bei quellensteuerpflichtigen Mitarbeitenden die Quellensteuer. Wie diese Fünfjahresfrist genau funktioniert, erkläre ich in einem späteren Beitrag.
Die drei Instrumente im direkten Vergleich
| Bonus | Phantom Stocks | Echte Beteiligung (Optionen/Aktien) | |
|---|---|---|---|
| Besteuerung Mitarbeitende | bei Auszahlung | bei Auszahlung (meist beim Exit) | bei Ausübung bzw. Kauf, allenfalls Übergewinn beim Verkauf |
| Steuerfreier Kapitalgewinn | nein | nein | ja (bei Verkehrswert oder nach fünf Jahren) |
| Dry Income | nein | nein | ja |
| Liquidität Unternehmen | Auszahlung plus Arbeitgeberbeiträge | Auszahlung beim Exit, wirtschaftlich zulasten der Aktionär:innen | nur Arbeitgeberbeiträge, Ausübungspreis fliesst zu |
| Abzugsfähiger Aufwand (Gewinnsteuer) | ja | ja | bei neuen Aktien in der Regel nicht |
| Administration | gering | mittel | hoch, über viele Jahre |
| Neue Aktionär:innen | nein | nein | ja |
Warum der Steuervorteil in der Praxis oft verpufft
Wer eine Option früh ausübt, zahlt Steuern auf Dry Income und Vermögen, investiert eigenes Geld und trägt das Risiko, dass das Unternehmen scheitert. Ein Kapitalverlust ist steuerlich nicht abzugsfähig. In meiner Praxis sehe ich deshalb immer wieder dasselbe Muster: Die Mitarbeitenden warten mit der Ausübung, bis sich ein Verkauf oder Börsengang abzeichnet. Dann aber ist die gesamte Differenz zwischen Verkaufspreis und Ausübungspreis steuerbarer Lohn – genau wie bei Phantom Stocks.
Ein Beispiel: Eine Mitarbeiterin erhält 1’000 Optionen mit einem Ausübungspreis von CHF 1 pro Aktie (Nennwert). Sechs Jahre später wird das Unternehmen für CHF 50 pro Aktie verkauft.
- Frühe Ausübung: Sie übt die Optionen bei einem Formelwert von CHF 5 aus und versteuert ein Einkommen von CHF 4’000. Beim Verkauf nach sechs Jahren sind die restlichen CHF 45’000 ein steuerfreier Kapitalgewinn.
- Ausübung erst beim Verkauf: Sie versteuert CHF 49’000 als Lohn.
Die CHF 45’000 Differenz kosten die Mitarbeiterin bei einem Grenzsteuersatz von 30 % und den Sozialversicherungsbeiträgen rasch über CHF 15’000. Und für das Unternehmen gilt: Bei Mitarbeitenden, die erst beim Exit ausüben, hat es den ganzen Aufwand eines echten Beteiligungsplans getragen – ohne dass jemand vom Steuervorteil profitiert.
Die versteckten Kosten echter Beteiligungen
Wer echte Mitarbeiterbeteiligungen einführt, sollte auch die Kosten kennen, die oft vergessen gehen:
- Administration über viele Jahre: Jede Zuteilung, Ausübung und jeder Verkauf muss nachverfolgt werden. Das Unternehmen muss die Beteiligungen im Lohnausweis bzw. auf einer Beilage bescheinigen und der Ausgleichskasse Kopien dieser Bescheinigungen liefern. Spätestens in der Due Diligence vor einem Exit muss alles lückenlos dokumentiert sein.
- Latente Abgaben – auch nach dem Austritt: Wird ein Übergewinn besteuert, sind darauf Sozialversicherungsbeiträge und bei quellensteuerpflichtigen Mitarbeitenden die Quellensteuer geschuldet. Nach der Praxis der Steuerverwaltungen bleibt das Unternehmen dafür verantwortlich, auch wenn die betroffene Person längst ausgetreten ist oder im Ausland lebt. Der Plan muss deshalb regeln, wie das Unternehmen zu diesem Geld kommt – etwa durch einen Einbehalt aus dem Verkaufserlös.
- Sozialversicherungen: Die Sozialversicherungen folgen bei Mitarbeiterbeteiligungen grundsätzlich den Regeln der direkten Bundessteuer. Ob und wie die Ausgleichskasse auch den Übergewinn erfasst, regelt die Wegleitung des Bundesamts für Sozialversicherungen (WML) nicht ausdrücklich – klären Sie das vorab. Prüfen Sie zudem, ob das Reglement Ihrer Pensionskasse Einkommen aus Mitarbeiterbeteiligungen versichert. Das lässt sich oft ausschliessen.
- Leaver-Regelungen: Muss das Unternehmen Aktien von austretenden Mitarbeitenden zurückkaufen, kostet das Liquidität. Für die Mitarbeitenden ist beim Rückkauf durch die Gesellschaft ein steuerfreier Kapitalgewinn in der Regel ausgeschlossen.
- Investoren und Käufer: Viele Kleinaktionär:innen machen spätere Finanzierungsrunden und Verkaufsverhandlungen komplizierter. Ein Aktionärsbindungsvertrag ist deshalb unverzichtbar.
Die Lösung: das richtige Instrument für die richtigen Mitarbeitenden
Ein Plan für alle ist selten die beste Lösung. Bewährt hat sich ein Mix, der sich an der Risikobereitschaft der Mitarbeitenden orientiert:
| Personengruppe | Passendes Instrument | Warum |
|---|---|---|
| Gründer:innen, später hinzustossende Mitgründer:innen (Late Founders) | Aktien | volle Identifikation, Chance auf steuerfreien Kapitalgewinn |
| Schlüsselpersonen, Kader und Verwaltungsrät:innen mit Risikobereitschaft | Optionen mit Möglichkeit zur frühen Ausübung | Steuervorteil möglich, Zeitpunkt der Besteuerung in eigener Hand |
| Mitarbeitende, die kein eigenes Kapital einsetzen wollen oder können | Phantom Stocks, an den Exit gebunden | keine Steuern auf Dry Income, keine Liquidität bis zum Exit |
| Kurzfristige, messbare Ziele | Bonus | einfach und direkt |
Mein wichtigster Tipp: Fragen Sie Ihre Mitarbeitenden, bevor Sie den Plan aufsetzen. Nicht alle wollen Aktionär:innen werden – und ein echter Beteiligungsplan, dessen Steuervorteil niemand nutzt, verursacht Aufwand ohne Gegenwert. Auch der Zeitpunkt zählt. Wer schon in der Gründungsphase einen Plan aufsetzt, bindet Managementkapazität, die anderswo fehlt. Spätestens wenn die ersten Investoren einsteigen, sollte der Plan aber stehen. Sonst steigen die Werte und damit die Steuern auf der Ausübung, und die Fünfjahresfrist bis zum Exit wird knapp.
Mehrere Instrumente – mehrere Pläne?
Nein. Optionen und Phantom Stocks lassen sich in einem einzigen Beteiligungsreglement mit zwei Modulen regeln: gleiche Vesting-Regeln, gleiche Leaver-Klauseln, gleiche Regeln für den Exit. Einziger Unterschied: Die einen erhalten beim Exit Aktien, die anderen eine Barzahlung. Auch beim Steuerruling entsteht kaum Mehraufwand, denn bei Phantom Stocks stellt sich keine Bewertungsfrage – besteuert wird erst die Auszahlung. Die Kosten eines Beteiligungsplans hängen weniger von der Anzahl Instrumente ab als davon, wie viele Personen tatsächlich Aktionär:innen werden. Ein gezielter Mix senkt deshalb eher den laufenden Aufwand.
Fazit: Lohnt sich der Aufwand?
Ja – für Mitarbeitende, die früh einsteigen und das Risiko mittragen. Nur mit echten Mitarbeiterbeteiligungen ist ein steuerfreier Kapitalgewinn möglich, und für das Unternehmen sind sie die liquiditätsschonendste Form der Beteiligung. Für Mitarbeitende, die erst beim Exit ausüben würden, sind Phantom Stocks dagegen die einfachere und kostengünstigere Lösung. Die steuerlichen Folgen sind für sie dieselben.
Die Kunst liegt in der Kombination – idealerweise in einem einzigen Reglement: echte Beteiligung für Gründer:innen und Schlüsselpersonen, Phantom Stocks für alle anderen. Bei nicht kotierten Unternehmen sichern Sie den gewählten Bewertungsansatz und die Steuerfolgen am besten mit einem Steuerruling ab. So wissen das Unternehmen und die Mitarbeitenden von Anfang an, woran sie sind.
Mitarbeiterbeteiligung steuersicher gestalten
Ich unterstütze Sie bei der Wahl, Planung und Umsetzung Ihres Mitarbeiterbeteiligungsplans: vom passenden Instrument über den Bewertungsansatz bis zum Steuerruling. Dabei prüfe ich auch die Folgen für die Sozialversicherungen und stelle die vertragliche Umsetzung sicher – zusammen mit Ihren Anwält:innen oder mit Anwält:innen aus meinem Netzwerk.
So starten wir:
Kennenlerngespräch – kostenlos, 15 bis 30 Minuten
Sie schildern mir Ihre Situation, ich ordne sie ein und zeige Ihnen, welche Fragen zu klären sind. Per Telefon oder Video.
👉 Kennenlerngespräch buchen
Danach gibt es zwei Wege:
- Direkt ins Mandat: Ist klar, was zu tun ist, erhalten Sie ein Angebot und wir legen los.
- Erstberatung (CHF 250, an ein Mandat angerechnet): Braucht Ihre Situation zuerst eine vertiefte Analyse, erhalten Sie eine schriftliche Ersteinschätzung als Entscheidungsgrundlage.
Sie begleiten als Anwält:in oder Treuhänder:in ein Unternehmen bei einem Beteiligungsplan? Rufen Sie mich direkt an – ich bespreche den Fall gerne kurz mit Ihnen.
Häufige Fragen
Gesetzlich nicht, in der Praxis bei nicht kotierten Unternehmen aber fast immer sinnvoll. Mit dem Ruling bestätigt die Steuerverwaltung den Bewertungsansatz und die Steuerfolgen verbindlich. Das Ruling selbst dauert in der Regel sechs bis acht Wochen; mit Vorbesprechung und Rückfragen sollten Sie rund zweieinhalb Monate einplanen.
Üblich sind ein Beteiligungsreglement (Plan), eine individuelle Zuteilungsvereinbarung und bei Optionen eine Ausübungserklärung. Erhalten Mitarbeitende Aktien, gehört zwingend ein Aktionärsbindungsvertrag dazu, der unter anderem Verkaufsbeschränkungen und die Mitwirkung bei einem Exit regelt.
Sie regeln, was mit den Beteiligungen passiert, wenn Mitarbeitende das Unternehmen verlassen. Good Leaver (z. B. Pensionierung, Kündigung ohne Verschulden) dürfen ihre Beteiligung meist behalten oder erhalten einen fairen Preis; Bad Leaver (z. B. fristlose Entlassung) müssen sie oft zu einem tiefen Preis zurückgeben. Die Definitionen sollten so präzise sein, dass sie auch vor Gericht Bestand haben.
Das Unternehmen. Es muss die Sozialversicherungsbeiträge und bei quellensteuerpflichtigen Mitarbeitenden die Quellensteuer auch auf Einkommen abrechnen, das erst nach dem Austritt realisiert wird, etwa einen Übergewinn beim Exit. Der Beteiligungsplan sollte deshalb regeln, wie das Unternehmen diese Beträge einfordern oder einbehalten kann.
Wenn absehbar ist, dass die Mitarbeitenden erst beim Exit ausüben, oder wenn keine realistische Möglichkeit besteht, die Aktien später zu verkaufen. In diesen Fällen tragen Unternehmen den Aufwand eines echten Plans, ohne dass der Steuervorteil genutzt wird – Phantom Stocks oder ein Bonusmodell sind dann meist die bessere Wahl.
Das Unternehmen muss Mitarbeiterbeteiligungen in einer Bescheinigung zum Lohnausweis offenlegen. Bei Optionen und Phantom Stocks sind zwei Bescheinigungen nötig: eine bei der Zuteilung und eine bei der Ausübung bzw. Auszahlung. Bei Aktien genügt in der Regel eine bei der Abgabe; weitere werden fällig, wenn eine Sperrfrist vorzeitig wegfällt oder Aktien zurückgegeben werden müssen. Realisieren ehemalige Mitarbeitende einen Vorteil erst nach dem Austritt, muss das Unternehmen die Bescheinigung direkt der Steuerverwaltung des Wohnsitzkantons zustellen.
Ja, und zwar von Anfang an – auch bei Phantom Stocks, die den Erlös der Aktionär:innen beim Exit ebenso schmälern. Als Orientierung reservieren Start-ups meist einen Pool von rund 10 bis 15 % des Kapitals beim Exit; man startet tiefer und stockt schrittweise auf. Die genaue Grösse ist eine unternehmerische Frage, die Sie mit Ihren Investoren und Anwält:innen klären. Aus steuerlicher Sicht wichtig ist, dass die Aktien rechtzeitig bereitstehen, zum Beispiel über ein Kapitalband oder bedingtes Kapital, und dass Bewertung und Steuerfolgen vor der ersten Zuteilung geklärt sind.
Grenzgänger:innen unterliegen in der Schweiz in der Regel der Quellensteuer. Das Unternehmen muss diese auch auf Einkünften aus Mitarbeiterbeteiligungen abrechnen. Wie viel die Schweiz besteuern darf, hängt vom Doppelbesteuerungsabkommen mit dem Wohnsitzstaat ab; bei Grenzgänger:innen aus Deutschland ist die Schweizer Quellensteuer zum Beispiel auf 4.5 % begrenzt. Die Steuerfolgen im Wohnsitzstaat sollten Grenzgänger:innen mit einer lokalen Steuerberaterin oder einem lokalen Steuerberater klären.
Adrian Briner
dipl. Steuerexperte / dipl. Wirtschaftsprüfer
Gründer und Inhaber der Briner Tax Advisory AG
Mit über 15 Jahren Erfahrung im Schweizer und internationalen Unternehmenssteuerrecht berät Adrian Briner Unternehmen, Unternehmer:innen und CFOs in komplexen Steuerfragen – von Umstrukturierungen, Finanzierungen und Mitarbeiterbeteiligungsplänen bis zu internationalen Steuerrulings. Er begleitet Start-ups und KMU bei der Wahl und Gestaltung von Mitarbeiterbeteiligungen – von Optionsplänen bis zu Phantom Stocks – und sichert deren Steuerfolgen mit Rulings bei den kantonalen Steuerverwaltungen ab.
Sein Schwerpunkt liegt auf der steuerlichen Begleitung von KMU sowie Life-Science- und Tech-Unternehmen.
Anspruch: praxisnahe Lösungen, dokumentierte Rechtssicherheit und Datenschutz «by design». BrinerTax verarbeitet sämtliche Mandatsdaten ausschliesslich in der Schweiz, Ende-zu-Ende-verschlüsselt und DSG/DSGVO-konform.
Basel | Olten | Zürich 🌐 www.brinertax.ch