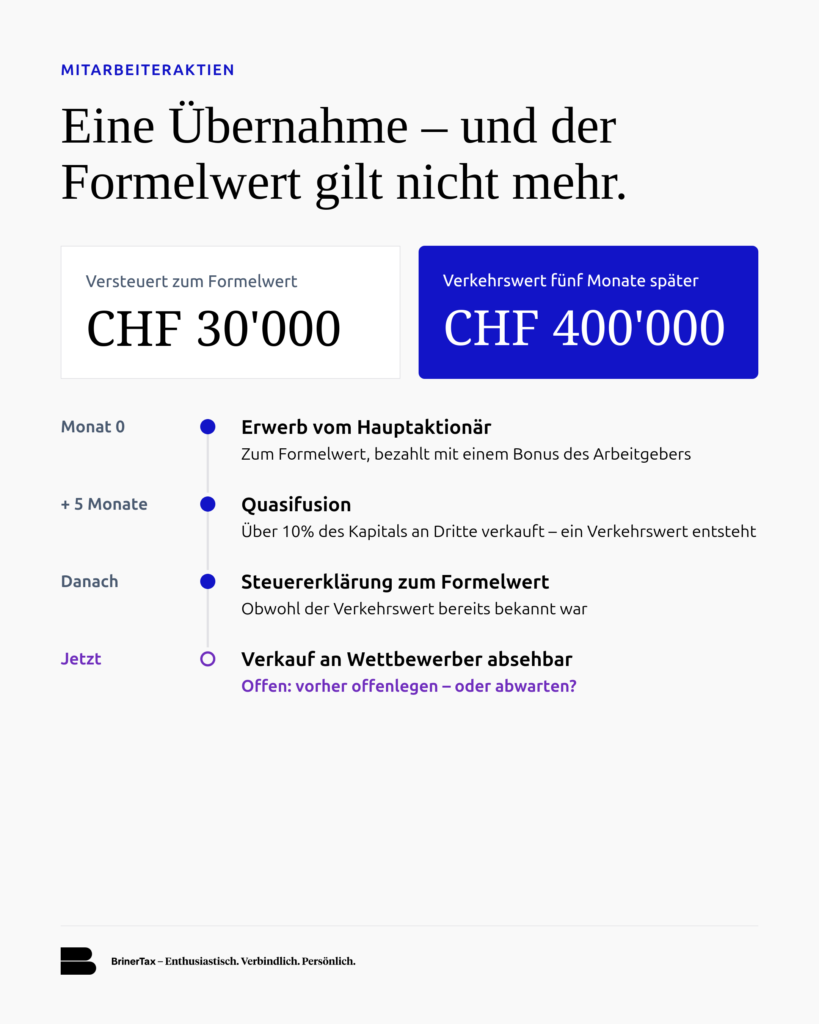
Eine Übernahme kann die Besteuerung von Mitarbeiteraktien nachträglich auf den Kopf stellen – auch wenn die Transaktion selbst steuerneutral ist. Ein Fall, den mir eine Kollegin kürzlich zur Einschätzung vorgelegt hat, zeigt, wie schnell aus CHF 30’000 steuerbarem Einkommen CHF 400’000 werden.
Der Fall: CHF 30’000 versteuert, CHF 400’000 wert
- Eine Mitarbeiterin kaufte vom Hauptaktionär ihres Arbeitgebers Aktien zum Formelwert von CHF 30’000. Den Kaufpreis finanzierte der Arbeitgeber mit einem Bonus in derselben Höhe.
- Im Lohnausweis stand nur der Bonus. Die Aktien wurden nicht ausgewiesen – sie kamen ja vom Aktionär, nicht vom Unternehmen.
- Der Arbeitgeber hatte mit der kantonalen Steuerverwaltung ein Ruling zur steuerlichen Behandlung der Mitarbeiteraktien, deren Definition und der Meldung auf dem Lohnausweis.
- Rund fünf Monate später übernahm ein Wettbewerber das Unternehmen. Die Aktionär:innen konnten ihre Aktien gegen bar verkaufen oder gegen Aktien der Käuferin tauschen (Quasifusion). Mehr als 10% des Kapitals wurden bar verkauft.
- Die Mitarbeiterin tauschte. Ihr Aktienpaket war zu diesem Zeitpunkt CHF 400’000 wert.
- Ihre Steuererklärung reichte sie erst danach ein – zum Formelwert, obwohl sie den Verkehrswert bereits kannte.
- Jetzt zeichnet sich ein Verkauf des Unternehmens an einen Wettbewerber ab.
Daraus ergeben sich zwei Fragen: Mit welchem Wert hätten die Aktien beim Erwerb besteuert werden müssen? Und was bedeutet die Quasifusion für die Fünfjahresfrist?
Formelwert oder Verkehrswert?
Gibt es zeitnah zum Erwerb einen Preis unter unabhängigen Dritten, verdrängt dieser den Formelwert. Genau das ist hier passiert.
Bei nicht kotierten Mitarbeiteraktien gilt grundsätzlich der Formelwert, berechnet nach einer anerkannten Methode. Die einmal gewählte Methode muss für den Beteiligungsplan beibehalten werden. Ist ausnahmsweise ein Verkehrswert verfügbar, gilt jedoch dieser.
Ein solcher Verkehrswert entsteht aus einer Dritttransaktion, die zwei Bedingungen erfüllt:
- Zeitnah: Die Transaktion fällt in die Zeit von sechs Monaten vor bis sechs Monate nach dem Erwerb der Mitarbeiteraktien.
- Massgeblich: In Anlehnung an das Kreisschreiben Nr. 28 der Schweizerischen Steuerkonferenz (SSK) gilt eine Transaktion ab 10% des Eigenkapitals als massgeblich. Mehrere kleinere Verkäufe in diesem Zeitfenster werden zusammengerechnet. Bei unterschiedlichen Preisen gilt grundsätzlich der tiefste.
Verbindlich ist im Einzelfall die Praxis des jeweiligen Kantons.
Hier wurden rund fünf Monate nach dem Erwerb mehr als 10% des Kapitals an eine unabhängige Drittperson verkauft. Damit lag ein Verkehrswert vor. Steuerbar wäre damit nicht nur der Bonus von CHF 30’000 gewesen, sondern zusätzlich die Differenz zwischen Verkehrswert und Kaufpreis von CHF 370’000 – total CHF 400’000. Allenfalls hätte bereits das Umtauschverhältnis der Quasifusion einen Verkehrswert begründet.
Eine Ausnahme gibt es: Hat der Arbeitgeber ein unbeschränktes Kaufrecht, die Aktien zum identisch berechneten Formelwert zurückzukaufen, kann auf Antrag am Formelwert festgehalten werden. Ob ein solches Kaufrecht bestand, gehört bei jeder Analyse zu den ersten Fragen.
Aktien vom Aktionär – trotzdem Mitarbeiteraktien
Wer die Aktien abgibt, ist steuerlich nicht entscheidend. Massgebend ist, ob der Erwerb mit dem Arbeitsverhältnis zusammenhängt.
Auch Aktien, die ein Aktionär direkt an Mitarbeitende verkauft, werden nach der Rechtsprechung des Bundesgerichts wie Mitarbeiteraktien besteuert, wenn ein Kausalzusammenhang zur Arbeitstätigkeit besteht.
Im Fall spricht alles für den Zusammenhang: Die Käuferin war Mitarbeiterin, und der Arbeitgeber finanzierte den Kauf mit einem Bonus. Weil der Arbeitgeber die Abgabe mit dem Bonus erst ermöglichte und ihm die Abgabe bekannt war, spricht viel dafür, dass er die Aktien als Mitarbeiterbeteiligung hätte bescheinigen müssen. Insbesondere bei einem Unternehmen, das mit seinem Ruling die Praxis der Steuerverwaltung kannte, hilft das Argument «die Aktien kamen ja nicht von uns» nicht.
Die Fünfjahresfrist: Unterbricht die Quasifusion die Haltefrist?
Ob die Quasifusion die Haltedauer unterbricht, ist offen und muss mit der kantonalen Steuerverwaltung geklärt werden. Ein Ruling zur Quasifusion wurde nicht eingeholt.
Im Fall kommt einiges zusammen:
- Eine Quasifusion ist für die Aktionär:innen steuerlich ein Tausch, also eine Veräusserung.
- Die Mitarbeiterin hätte verkaufen können und entschied sich für den Tausch.
- Gleichzeitig verkauften andere Aktionär:innen an eine unabhängige Dritte – ein klassisches Ereignis für den Wechsel zum Verkehrswert. Gemäss der Steuerpraxis gewisser Kantone unterbrechen allerdings Verkäufe anderer Aktionär:innen an Dritte – auch wenn diese massgeblich sind – die Haltedauer nicht.
Der Verkauf von Mitarbeiteraktien aus dem Privatvermögen führt grundsätzlich zu einem steuerfreien Kapitalgewinn. Das gilt aber nur für den Wertzuwachs nach derselben Bewertungsmethode. Ein Mehrwert aus dem Wechsel vom Formel- zum Verkehrswert – der sogenannte Übergewinn – wird als Einkommen besteuert. Steuerfrei bleibt er erst, wenn das auslösende Ereignis (Börsengang oder Verkauf an unabhängige Dritte) nach Ablauf von fünf Jahren eintritt.
Die beiden Fragen hängen zusammen: Wird beim Erwerb der Verkehrswert besteuert, entsteht später kein Übergewinn. Bleibt es beim Formelwert, dürfte der Mehrwert im Zeitpunkt der Quasifusion als Übergewinn erfasst werden – falls diese die Haltedauer unterbricht. Liegt ein Formelwert vor und unterbricht die Quasifusion die Haltedauer nicht, könnte die Mitarbeiterin immer noch einen steuerfreien Kapitalgewinn realisieren – sofern der Verkauf erst nach Ablauf der fünf Jahre stattfindet.
Die Risiken für Mitarbeitende und Arbeitgeber
Spätestens beim Verkauf sieht die Steuerverwaltung den hohen Wert zum ersten Mal. Dann stellt sich auch die Frage, wie die Aktien beim Erwerb hätten bewertet werden müssen. Kommt die Steuerverwaltung zum Schluss, dass die Aktien bei Abgabe zu Verkehrswert hätten beurteilt werden sollen, löst dies eine ganze Kaskade von möglichen Steuerrisiken aus.
| Risiko | Betrifft | Mögliche Folge |
|---|---|---|
| Nachsteuer und Verzugszins | Mitarbeiterin | Einkommenssteuer auf CHF 370’000 samt Verzugszins |
| Steuerhinterziehung | Mitarbeiterin | Busse, in der Regel in Höhe der hinterzogenen Steuer |
| Teilnahme an der Hinterziehung | Arbeitgeber | Busse und Solidarhaftung für die hinterzogene Steuer samt Verzugszins |
| Unvollständiger Lohnausweis | Arbeitgeber | Der Lohnausweis ist eine Urkunde – damit kann sogar Steuerbetrug im Raum stehen |
| Sozialversicherung | Arbeitgeber und Mitarbeiterin | AHV/IV/EO von 10.6% auf CHF 370’000 plus Verzugszins |
Der Vorwurf der Hinterziehung stützt sich vor allem auf den Zeitpunkt: Die Mitarbeiterin reichte ihre Steuererklärung ein, als sie den Verkehrswert bereits kannte. Sie hätte die Bewertungsfrage zumindest offenlegen müssen. Beim Arbeitgeber wiegen der Bonus zur Finanzierung und das bestehende Ruling schwer.
Was jetzt noch möglich ist: offenlegen vor dem Verkauf
Meine Empfehlung: den Sachverhalt vor dem Verkauf offenlegen. Wie, hängt vom Stand der Veranlagung 2024 ab. Für den Erwerb lässt sich nachträglich kein Ruling mehr einholen.
Veranlagung noch offen: Dann liegt noch keine vollendete Hinterziehung vor – sie setzt eine rechtskräftige, unvollständige Veranlagung voraus. Die Steuererklärung wird im laufenden Verfahren berichtigt. Eine versuchte Hinterziehung ist nur bei Vorsatz strafbar – umso wichtiger ist eine vollständige und offene Darstellung.
Veranlagung rechtskräftig: Dann bleibt die straflose Selbstanzeige. Straflos ist sie nur, wenn sie die erste ist und die Hinterziehung noch keiner Steuerbehörde bekannt ist. Zudem muss die steuerpflichtige Person bei der Festsetzung der Nachsteuer vorbehaltlos mitwirken und sich ernstlich um deren Bezahlung bemühen.
Nachsteuer und Verzugszins bleiben geschuldet, die Busse entfällt. Die Selbstanzeige deckt auch einen allfälligen Steuerbetrug ab. Straflos ist sie aber nur einmal; bei jeder weiteren wird die Busse auf einen Fünftel ermässigt. Und die Zeit drängt: Spätestens mit dem Verkauf sieht die Steuerverwaltung den hohen Wert – danach ist ihr die Hinterziehung womöglich bekannt.
Auch der Arbeitgeber kann sich als Teilnehmer straflos selbst anzeigen und so der Solidarhaftung entgehen. Ein koordiniertes Vorgehen von Mitarbeiterin und Arbeitgeber ist deshalb sinnvoll.
Offenlegen heisst nicht, jede Position aufzugeben. Bei der Offenlegung kann die Bewertungsfrage transparent gemacht und weiterhin für den Formelwert argumentiert werden – etwa wenn ein Kaufrecht zum Formelwert bestand. Ob das trägt, zeigt erst die vertiefte Analyse. Die offene Frage zur Haltedauer lässt sich im selben Zug mit der Steuerverwaltung klären.
Checkliste für Unternehmen
Jede Transaktion mit Dritten kann den Formelwert bestehender Mitarbeiteraktien verdrängen. Diese Punkte gehören deshalb in jede Planung einer Übernahme, Finanzierungsrunde oder Umstrukturierung:
- Entsteht durch die Transaktion ein Preis unter unabhängigen Dritten? Wenn ja: Welche Abgaben an Mitarbeitende liegen innerhalb von sechs Monaten davor oder danach?
- Haben Aktionär:innen Aktien an Mitarbeitende abgegeben? Steuerlich kann auch das eine Mitarbeiterbeteiligung sein. Wirkt das Unternehmen mit – etwa indem es den Kauf finanziert –, gehört die Abgabe in die Bescheinigung zum Lohnausweis.
- Deckt das bestehende Mitarbeiterbeteiligungs-Ruling die neue Struktur noch ab?
- Was bedeutet ein Aktientausch für die Fünfjahresfrist der Mitarbeitenden?
- Ruling für die Transaktion und die Folgen für die Mitarbeiterbeteiligungen gemeinsam beantragen.
- Mitarbeitende rechtzeitig informieren – das Steuerrisiko tragen in erster Linie sie.
Fazit
Eine steuerneutrale Umstrukturierung ist nicht automatisch folgenlos für Mitarbeiteraktien. Wer Transaktion und Mitarbeiterbeteiligungen gemeinsam in einem Ruling regelt, schafft von Beginn an Klarheit. Nachträglich bleibt oft nur die Offenlegung.
Mitarbeiteraktien bei Übernahmen steuersicher regeln
Planen Sie eine Übernahme, eine Finanzierungsrunde oder einen Börsengang – und sind Mitarbeitende beteiligt? Oder halten Sie selbst Mitarbeiteraktien und sind unsicher, wie sie bewertet wurden? In einem kostenlosen Kennenlerngespräch von 15 bis 30 Minuten klären wir, wo Sie stehen. Danach erhalten Sie ein Angebot.
Sie begleiten als Anwält:in oder Treuhänder:in ein Unternehmen bei einer Übernahme oder einem Beteiligungsplan? Rufen Sie mich direkt an – ich bespreche den Fall gerne kurz mit Ihnen.
Häufige Fragen
Wenn zeitnah zum Erwerb – also innert sechs Monaten davor oder danach – eine massgebliche Transaktion unter unabhängigen Dritten stattfindet. In Anlehnung an das SSK-Kreisschreiben Nr. 28 ist das ab 10% des Eigenkapitals der Fall. Verbindlich ist die Praxis des jeweiligen Kantons.
Ja, wenn der Erwerb mit dem Arbeitsverhältnis zusammenhängt. Wer die Aktien abgibt, ist steuerlich nicht entscheidend. Bescheinigen muss sie der Arbeitgeber jedenfalls dann, wenn er an der Abgabe mitwirkt, etwa indem er den Kauf finanziert.
Das ist nicht abschliessend geklärt und hängt von der kantonalen Praxis ab. Gewisse Kantone sehen in Verkäufen von anderen Aktionär:innen an Dritte keine Unterbrechung der Haltedauer. Klären Sie die Frage am besten vor der Transaktion mit einem Steuerruling.
Wenn sie die erste ist, die Steuerbehörde noch keine Kenntnis von der Hinterziehung hat, die steuerpflichtige Person vorbehaltlos mitwirkt und sich ernstlich um die Bezahlung der Nachsteuer bemüht. Die Busse entfällt, Nachsteuer und Verzugszins bleiben geschuldet. Ist die Veranlagung noch nicht rechtskräftig, wird stattdessen die Steuererklärung im laufenden Verfahren berichtigt.
Ja. Als Teilnehmer an der Hinterziehung kann sich der Arbeitgeber erstmals straflos selbst anzeigen. Damit entfällt auch die Solidarhaftung für die hinterzogene Steuer.
Adrian Briner
dipl. Steuerexperte / dipl. Wirtschaftsprüfer
Gründer und Inhaber der Briner Tax Advisory AG
Mit über 15 Jahren Erfahrung im Schweizer und internationalen Unternehmenssteuerrecht berät Adrian Briner Unternehmen, Unternehmer:innen und CFOs in komplexen Steuerfragen – von Umstrukturierungen, Finanzierungen und Mitarbeiterbeteiligungsplänen bis zu internationalen Steuerrulings. Er begleitet Unternehmen bei Übernahmen und Umstrukturierungen und klärt dabei auch die Folgen für bestehende Mitarbeiterbeteiligungen – abgesichert mit Rulings bei den kantonalen Steuerverwaltungen.
Sein Schwerpunkt liegt auf der steuerlichen Begleitung von KMU sowie Life-Science- und Tech-Unternehmen.
Anspruch: praxisnahe Lösungen, dokumentierte Rechtssicherheit und Datenschutz «by design». BrinerTax verarbeitet sämtliche Mandatsdaten ausschliesslich in der Schweiz, Ende-zu-Ende-verschlüsselt und DSG/DSGVO-konform.
Basel | Olten | Zürich 🌐 www.brinertax.ch