Wenn ich mit Unternehmerinnen und Unternehmern über die Bezugsstrategie spreche, kommt die Frage fast immer in derselben Form: «Wie viel soll ich mir als Lohn auszahlen, wie viel als Dividende?» Allein in den letzten zwei Wochen habe ich für drei Inhaber:innen Szenario-Analysen dazu gerechnet. Das Ergebnis war jedes Mal dasselbe – und immer wieder überraschend.
Der erste Reflex: möglichst viel Dividende
Der Reflex ist nachvollziehbar. Qualifizierte Dividenden aus dem Privatvermögen werden nur teilweise besteuert: beim Bund zu 70%, bei Kanton und Gemeinde je nach Kanton zwischen 50% und 80%. Und sie sind nicht AHV-pflichtig.
Der Lohn dagegen ist zu 100% steuerbar, und zusätzlich fallen Sozialversicherungsbeiträge an. Für ein Unternehmen im Kanton Zürich sind das 2026 auf Lohnbestandteilen zwischen CHF 90’720 und CHF 148’200 rund 14% – AHV/IV/EO 10,6%, ALV 2,2%, dazu Verwaltungskosten und FAK von zusammen gut 1,3%, Arbeitgeber- und Arbeitnehmeranteil zusammengerechnet. Oberhalb von CHF 148’200 entfällt die ALV, es verbleiben rund 12%.
Schon hier zeigt sich etwas, das jede Faustregel unbrauchbar macht: Die Belastung verläuft nicht linear. Sie springt an definierten Schwellen.
Der eigentliche Punkt ist aber ein anderer. Ab einem massgebenden durchschnittlichen Jahreseinkommen von CHF 90’720 ist die AHV-Maximalrente erreicht. Jeder Franken darüber erhöht die Rente nicht mehr. Die Beiträge fliessen weiter – bilden aber keine Leistung mehr. Wirtschaftlich ist das eine Steuer, auch wenn sie nicht so heisst.
Bei Inhaberinnen und Inhabern kommt ein zweiter, oft übersehener Punkt dazu: Wer in arbeitgeberähnlicher Stellung ist, hat nur in Ausnahmefällen Anspruch auf Arbeitslosenentschädigung – trotz den jüngst vom Parlament beschlossenen Anpassungen (vgl. SDA-Meldung vom 1. Juni 2026). Daher sind die 2,2% ALV oft eine Abgabe ohne Gegenwert.
Umgekehrt darf der Lohn nicht beliebig tief sein. Die Ausgleichskasse kann einen Teil der Dividende in massgebenden Lohn umqualifizieren, wenn das Verhältnis nicht mehr stimmt. Massgebend sind zwei Grössen: Ist der Lohn branchen- und funktionsüblich? Und steht die Dividende in einem angemessenen Verhältnis zum Steuerwert der Beteiligung? Wer hier nur auf die Steuerquote optimiert, kauft sich ein Aufrechnungsrisiko ein.
Was dabei untergeht: Der Lohn ist die Eintrittskarte
Hier liegt der Punkt, der in der Diskussion regelmässig fehlt. Der grösste Steuerhebel setzt einen hohen Lohn voraus – weil nur er ein hohes Einkaufspotenzial in der Pensionskasse schafft.
Das Einkaufspotenzial bemisst sich an der Vorsorgelücke gemäss Reglement, und diese Lücke wächst mit dem versicherten Lohn. Ein tiefer Lohn erzeugt ein kleines Potenzial – unabhängig davon, wie viel Geld in der Gesellschaft liegt. Die Obergrenze setzt Art. 79c BVG: maximal versicherbar sind CHF 907’200 pro Jahr.
Für die Lohnbestandteile ganz oben gibt es zudem ein eigenes Instrument. Über sogenannte 1e-Pläne lassen sich ausschliesslich Lohnanteile oberhalb des anderthalbfachen oberen BVG-Grenzbetrags versichern – 2026 also über CHF 136’080. Solche Kaderlösungen erlauben es den Versicherten, die Anlagestrategie selbst zu wählen, und schaffen im überobligatorischen Bereich zusätzlichen Vorsorgeraum. Für Unternehmerinnen und Unternehmer mit hohem Lohn sind sie deshalb oft die interessantere Ergänzung zur Basiskasse. Der Preis dafür: Das Anlagerisiko tragen die Versicherten selbst, und bei einem Austritt wird das tatsächliche Anlageergebnis ausbezahlt – ein Mindestzins wie im Obligatorium besteht nicht.
Der entscheidende Punkt: Der Einkauf muss nicht aus dem Lohn finanziert werden. Die Mittel können ebenso gut aus einer Dividende stammen. Der Lohn schafft nur den Raum – gefüllt wird er aus Lohn, Dividende oder privatem Vermögen – je nachdem, was am günstigsten ist.
Warum der Effekt grösser ist, als die meisten rechnen
In den Szenarien zeigte sich ein doppelter Effekt.
Erstens senkt der Einkauf das steuerbare Einkommen – und zwar an der Spitze. Die Ersparnis bemisst sich deshalb nicht am Durchschnittssteuersatz, sondern am Grenzsteuersatz. Bei einem Ehepaar im Kanton Zürich, das in meinen Szenario-Berechnungen auf rund 32% Durchschnittsbelastung kam, lag der Grenzsteuersatz spürbar höher. Genau dort wirkt jeder eingezahlte Franken.
Zweitens wirkt der Einkauf dort, wo der Tarif am steilsten ist. Weil die oberste Einkommensschicht wegfällt, sinkt die durchschnittliche Steuerbelastung des ganzen Jahres spürbar – im Beispiel des Zürcher Ehepaars von rund 32% auf einen deutlich tieferen Wert. Dazu kommt ein oft übersehener Nebeneffekt: Vorsorgeguthaben unterliegen nicht der Vermögenssteuer.
Diese Effekte übersteigen die 12 bis 14% nicht rentenbildender Sozialversicherungsbeiträge in den gerechneten Fällen deutlich. Und selbst unter Berücksichtigung der späteren Besteuerung beim Kapitalbezug zum Vorsorgetarif blieb eine beträchtliche Nettoersparnis.
Drei Bezugsvarianten im Vergleich
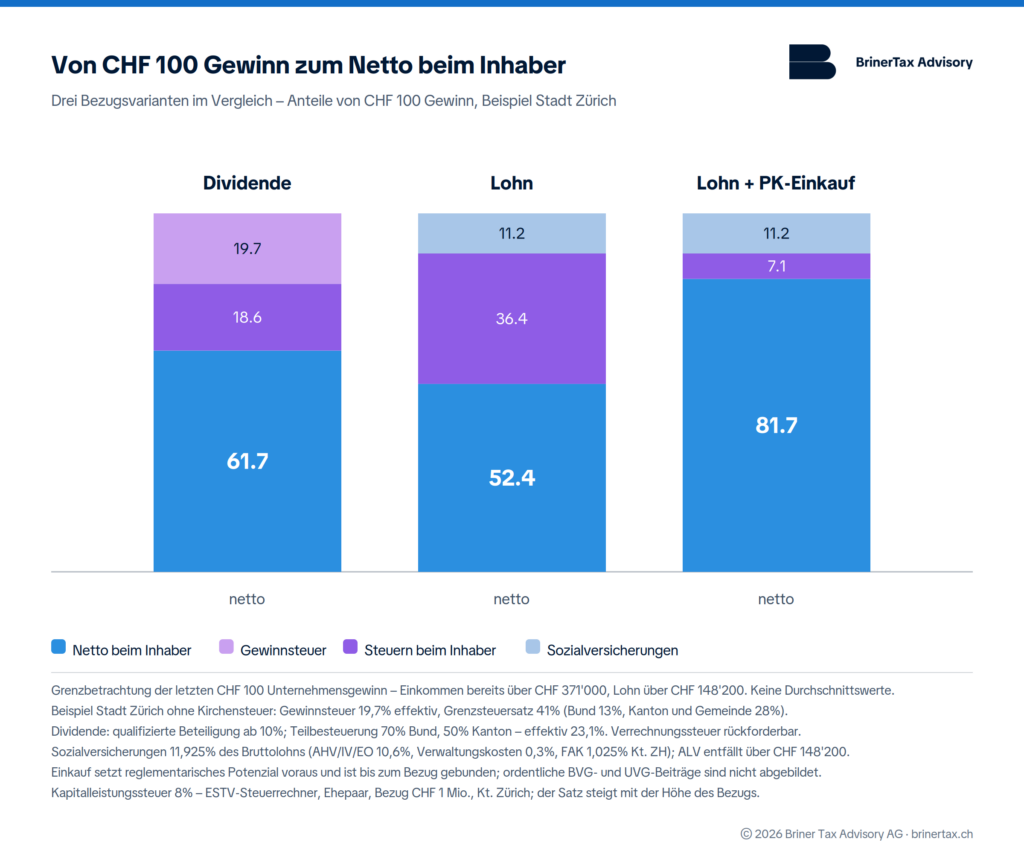
Die Grafik zeigt die letzten CHF 100 Gewinn bei bereits ausgeschöpfter Progression. Sie lässt sich deshalb nicht linear hochrechnen: Sobald der Einkauf das steuerbare Einkommen unter die oberste Tarifstufe drückt, wirkt jeder weitere Franken mit einem tieferen Satz. Wie viel ein Einkauf konkret bringt, hängt damit von der Höhe des Einkommens ab, nicht nur von der Höhe des Einkaufs – und genau das lässt sich nur individuell rechnen. Wichtig zu wissen: Die Variante Lohn + PK-Einkauf ist keine Zusatzoption zur ersten. Ohne Lohn entsteht kein Einkaufspotenzial, und ohne Einkaufspotenzial eröffnet sich diese Variante nicht. Genau darin liegt der Punkt: Der Weg zum besten Ergebnis führt über eine Variante, die auf den ersten Blick die teuerste ist.
Vier Fallstricke, die den Effekt vernichten können
Die Kollektivität. Der verbreitetste Denkfehler ist, die Vorsorgelösung auf die eigene Person zuzuschneiden: eine grosszügige Kaderkasse für den Inhaber, während die übrige Belegschaft beim BVG-Minimum bleibt. Das funktioniert nicht. Die Zugehörigkeit zu einem Versichertenkollektiv muss sich nach objektiven Kriterien richten – Funktion, hierarchische Stellung, Dienstjahre, Alter oder Lohnhöhe (Art. 1c Abs. 1 BVV 2). Zulässig ist zwar auch die Versicherung einer einzigen Person, aber nur, wenn das Reglement die Aufnahme weiterer Personen grundsätzlich zulässt – die sogenannte virtuelle Kollektivität nach Art. 1c Abs. 2 BVV 2. Hinzu kommen die Anforderungen an Angemessenheit, Gleichbehandlung, Planmässigkeit und das Versicherungsprinzip. Steuerlich ist das keine Formalie: Hält der Plan diesen Anforderungen nicht stand, fehlt der Vorsorgeeinrichtung die steuerliche Anerkennung – und der Einkaufsabzug entfällt. Die Sperrfristen des nächsten Abschnitts stellen sich dann gar nicht mehr. Der Ausweg liegt nicht darin, die Regeln zu umgehen, sondern sie zu nutzen. Ein sauber definiertes Kaderkollektiv mit objektiven Aufnahmekriterien ist zulässig und üblich – und im überobligatorischen Bereich sind über 1e-Pläne für Lohnanteile über CHF 136’080 durchaus attraktive Lösungen möglich.
Die Dreijahresfrist. Nach einem Einkauf dürfen die resultierenden Mittel während drei Jahren nicht als Kapital bezogen werden (Art. 79b Abs. 3 BVG). Wer diese Frist verletzt, riskiert die Aufrechnung des Abzugs – die Ersparnis wird nachträglich kassiert. In den gerechneten Fällen ging es um den Kapitalbezug bei der ordentlichen Pensionierung; dieselbe Logik gilt aber ebenso bei einer Frühpensionierung oder einem Vorbezug für Wohneigentum. Wer bis kurz vor den Bezug einkaufen will, muss den letzten Einkauf entsprechend terminieren.
Die Staffelung des Bezugs. Kapitalleistungen werden zum Vorsorgetarif besteuert, dieser ist aber ebenfalls progressiv. Mehrere Bezüge im selben Jahr werden zusammengerechnet, bei Ehegatten je nach Kanton auch über beide Personen hinweg. Ein einziger grosser Bezug kann einen erheblichen Teil des Einkaufsvorteils wieder auffressen. Wie teuer der Kapitalbezug wird, hängt vom Wohnsitzkanton im Zeitpunkt des Bezugs ab – nicht vom Wohnsitz während der Einkaufsjahre. Die Kantone rechnen unterschiedlich: Manche Kantone wenden wie der Bund einen Fünftel des ordentlichen Tarifs an, Zürich den Satz, der für ein Zwanzigstel der Leistung als Einkommen gelten würde, mindestens 2% (einfache Staatssteuer). Welcher Kanton günstiger ist, lässt sich nicht pauschal sagen – es hängt von der Höhe des Bezugs ab. Bei CHF 1 Mio. für ein Ehepaar liegen Zürich und Solothurn mit rund 8% beispielsweise praktisch gleichauf, Basel-Stadt mit knapp 10% deutlich darüber, andere Kantone darunter.
Der Blick auf nur ein Jahr. Die Bezugsstrategie ist eine Mehrjahresfrage. Einkaufspotenzial, Sperrfristen, ausschüttbarer Gewinn und der geplante Bezugszeitpunkt greifen ineinander. Wer nur die laufende Steuerperiode optimiert oder nur die private Seite und nicht das Unternehmen im Blick hat, findet selten das Optimum.
Ausblick: Der Hebel ist bestätigt – aber nicht garantiert
Zwei politische Entwicklungen sind für die Planung relevant. Die im Entlastungspaket 27 vorgesehene höhere Besteuerung von Kapitalbezügen aus der 2. und 3. Säule ist im Parlament gescheitert; beide Räte haben die Massnahme abgelehnt. Für die Planung heisst das: Der Status quo gilt.
Gleichzeitig verlangt eine hängige Motion, das reglementarisch versicherbare Einkommen von CHF 907’200 auf CHF 453’600 zu halbieren. Käme sie durch, würde sich das Einkaufspotenzial bei hohen Löhnen entsprechend reduzieren. Wer heute Spielraum hat, sollte ihn nicht auf unbestimmte Zeit vertagen.
Fazit
Die Frage «Lohn oder Dividende» ist zu eng gestellt. Richtig lautet sie: Welche Kombination aus Lohn, Dividende, Pensionskasseneinkauf und Bezugszeitpunkt bringt über die nächsten Jahre das beste Nettoergebnis – bei vertretbarem Risiko gegenüber Ausgleichskasse und Steueramt? Diese Frage lässt sich nicht schätzen. Sie lässt sich rechnen.
👉 Ihre persönliche Bezugsstrategie: Direkt ein Kennenlerngespräch vereinbaren.
Häufige Fragen
Für ein Unternehmen im Kanton Zürich fallen auf Lohnbestandteilen über CHF 90’720 rund 14% an (AHV/IV/EO, ALV, Verwaltungskosten, FAK – Arbeitgeber und Arbeitnehmer zusammen), oberhalb von CHF 148’200 noch rund 12%, da die ALV wegfällt. Diesen Beiträgen steht keine höhere AHV-Rente mehr gegenüber. AHV/IV/EO und ALV sind schweizweit gleich; Verwaltungskosten und FAK-Ansätze variieren je nach Ausgleichskasse und Kanton. Zusätzlich fallen Beiträge an die Pensionskasse an, welche jedoch rentenbildend sind. Die Höhe dieser Beiträge bestimmt sich nach dem Alter des Arbeitnehmers bzw. der Arbeitnehmerin und der Definition des versicherten Lohnes im Pensionskassenreglement.
Massgebend ist das aufgewertete durchschnittliche Jahreseinkommen über alle Beitragsjahre. Ab CHF 90’720 (Stand 2026) ist die Maximalrente erreicht. Beiträge auf höheren Lohnbestandteilen erhöhen die Rente nicht mehr.
Das reglementarische Einkaufspotenzial ergibt sich aus Ihrem Vorsorgeausweis und wächst mit dem versicherten Lohn. Die gesetzliche Obergrenze für den versicherbaren Lohn liegt bei CHF 907’200 pro Jahr (Art. 79c BVG, Stand 2026).
Ja. Der Lohn bestimmt das Potenzial, nicht die Herkunft der Mittel. Gerade dieser Punkt macht die kombinierte Betrachtung von Lohn, Dividende und Einkauf interessant.
Nach einem Einkauf dürfen die daraus resultierenden Mittel während drei Jahren nicht als Kapital bezogen werden (Art. 79b Abs. 3 BVG). Bei Verletzung der Frist wird der Abzug aufgerechnet. Die Reihenfolge von Einkauf und Bezug ist deshalb Teil der Planung.
Wenn der Lohn im Verhältnis zur Funktion unangemessen tief und die Dividende im Verhältnis zum Steuerwert der Beteiligung auffällig hoch ist. Beide Grössen sind zu prüfen und zu dokumentieren.
Nicht beliebig. Die Zugehörigkeit zu einem Versichertenkollektiv muss auf objektiven Kriterien beruhen, etwa Funktion, hierarchische Stellung oder Lohnhöhe (Art. 1c BVV 2). Ein Kaderplan mit mehreren Versicherten ist zulässig. Besteht das Kollektiv dagegen nur aus einer Person, ist das nur zulässig, wenn das Reglement die Aufnahme weiterer Personen grundsätzlich vorsieht. Hält die Lösung diesen Anforderungen nicht stand, entfällt die steuerliche Anerkennung – und damit der Einkaufsabzug.
Adrian Briner
dipl. Steuerexperte / dipl. Wirtschaftsprüfer
Gründer und Inhaber der BrinerTax Advisory AG
Mit über 15 Jahren Erfahrung im Schweizer und internationalen Unternehmenssteuerrecht berät Adrian Briner Unternehmen, Unternehmer:innen und CFOs in komplexen Steuerfragen – von Umstrukturierungen, Finanzierungen und Mitarbeiterbeteiligungsplänen bis zu internationalen Steuerrulings. Für Inhaberinnen und Inhaber rechnet er Bezugsstrategien – Lohn, Dividende, Vorsorgeeinkauf und Kapitalbezug – in eigenen Mehrjahresmodellen durch und zeigt die steuerlichen Auswirkungen auf Gesellschaft und Privatperson im Zusammenhang.
Sein Schwerpunkt liegt auf der steuerlichen Begleitung von KMU sowie Life-Science- und Tech-Unternehmen. Anspruch: praxisnahe Lösungen, dokumentierte Rechtssicherheit und Datenschutz «by design». BrinerTax verarbeitet sämtliche Mandatsdaten ausschliesslich in der Schweiz, Ende-zu-Ende-verschlüsselt und DSG/DSGVO-konform.
Basel | Olten | Zürich 🌐 www.brinertax.ch